
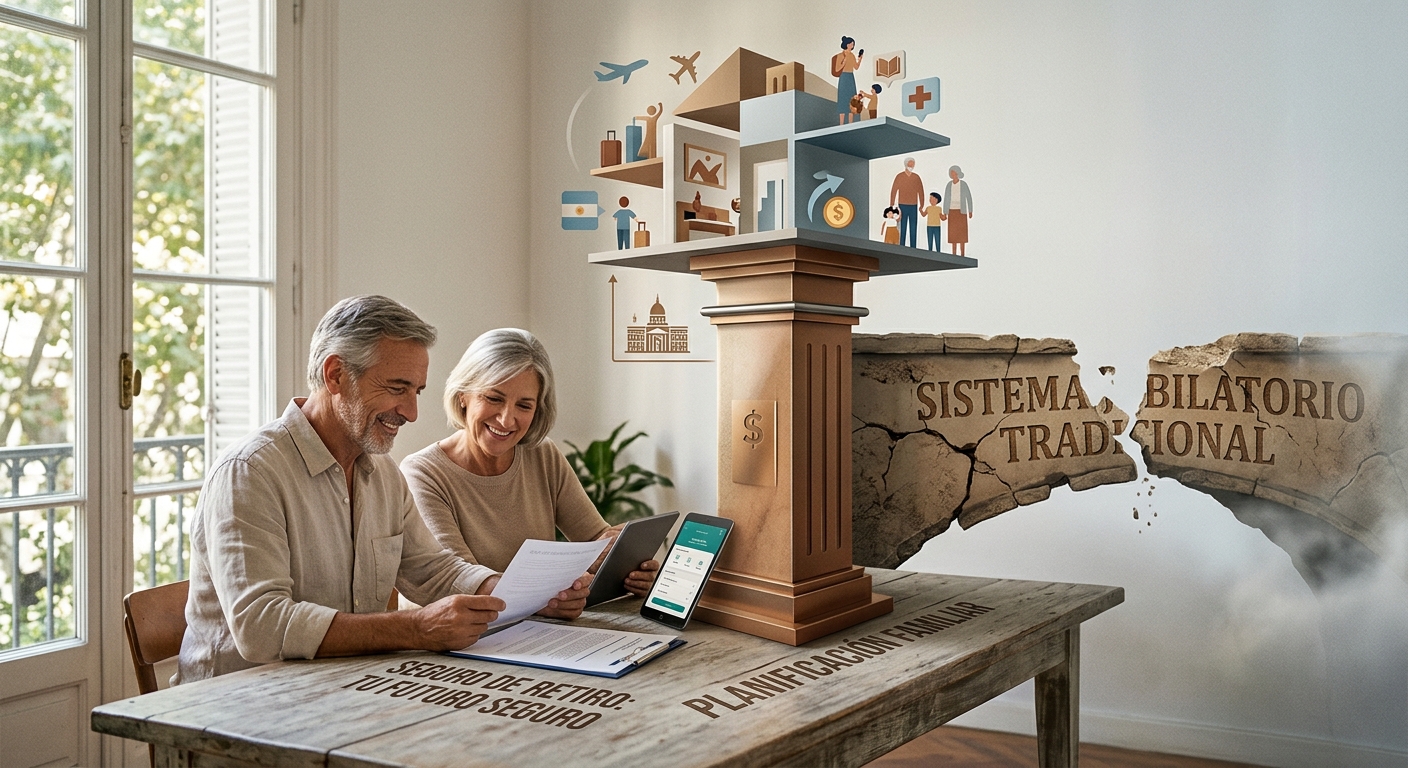
La ruptura del contrato intergeneracional
Durante décadas, el ciclo de vida laboral se articuló sobre un supuesto tácito pero firme: el esfuerzo productivo de la etapa de juventud garantizaba, de forma casi automática, un haber previsional que permitiría sostener la calidad de vida en la madurez. Este "contrato social" funcionó como el pilar de la tranquilidad patrimonial de generaciones enteras.
Sin embargo, las transformaciones demográficas, los desbalances presupuestarios y la dinámica económica global han erosionado esa premisa. Esperar la llegada del haber jubilatorio formal como único soporte económico para la vejez se ha convertido, en los hechos, en la exposición voluntaria a un fondo insuficiente. La brecha entre los ingresos percibidos durante la etapa activa y los montos que liquida el sistema jubilatorio ya no representa un ajuste temporal; constituye una brecha estructural que vulnera la estabilidad familiar.
La jubilación ha dejado de ser un plan integral de retiro para transformarse en un esquema de cobertura social básica. Ante este diagnóstico, la verdadera previsión exige un cambio de paradigma: las familias deben asumir un rol proactivo en la construcción de su propia arquitectura de ahorro, posicionando al seguro de retiro como un instrumento central de capitalización y mitigación del riesgo de longevidad.
El colapso del modelo pasivo y el nuevo escenario demográfico
El diseño de los sistemas tradicionales de reparto presuponía una pirámide poblacional con una amplia base de aportantes activos sosteniendo a una cúpula reducida de beneficiarios pasivos. La extensión en la expectativa de vida, sumada a la alteración de las tasas de natalidad y la complejidad del mercado de trabajo actual, alteró irreversiblemente esa ecuación.
Depender de manera exclusiva de la jubilación implica delegar el estándar de vida futuro en variables exógenas e impredecibles. El retiro, entendido como una etapa de descanso y realización, requiere una planificación patrimonial que proteja el ingreso familiar contra la pérdida de poder adquisitivo y las modificaciones regulatorias.
El seguro de retiro como herramienta de certeza patrimonial
En este nuevo contexto, los instrumentos de ahorro diferido
privados —y en particular los seguros de retiro— dejan de ser un lujo reservado
para segmentos de altos ingresos y pasan a actuar como un vehículo estratégico
de previsión familiar.
A diferencia de la especulación financiera de corto plazo o
el atesoramiento informal, el seguro de retiro aporta una estructura rígida en
disciplina de ahorro, pero flexible en su ejecución. Permite canalizar
excedentes periódicos dentro de un marco técnico regulado, generando un fondo
acumulado que se revaloriza en el tiempo y garantiza previsibilidad al momento
de la etapa pasiva. Integrar este mecanismo en la economía del hogar equivale a
diversificar el riesgo de vida laboral, asegurando que la capacidad de consumo
de la familia no dependa de las urgencias fiscales de un Estado.
Por qué la previsión debe comenzar en la etapa activa
Un argumento recurrente sugiere que la contratación de
herramientas de retiro es una preocupación reservada para los últimos años de
la carrera laboral o para contextos de abundancia económica.
El costo de construir un capital previsional digno es
inversamente proporcional al tiempo dedicado a su acumulación. Es decir, cuanto
antes se adopte la cultura del ahorro diferido, menor será el porcentaje del
ingreso mensual que deba destinarse al ahorro.
Conclusión final
La transformación de los sistemas de seguridad social obliga
a un replanteo profundo de las responsabilidades individuales y familiares.
Continuar delegando la estabilidad del futuro en esquemas tradicionales
extenuados no es solo un error de cálculo financiero; es la aceptación
implícita de un deterioro en la calidad de vida.
La transición hacia esquemas complementarios de retribución
privada no implica desmantelar el valor de la cobertura pública, sino
contextualizarla en su dimensión real de red mínima de contención. Corresponde
a los asesores patrimoniales, a los profesionales de la gestión de riesgos y a
las propias familias liderar un cambio cultural donde la previsión individual,
estructurada a través de instrumentos sólidos como los seguros de retiro, sea
la garantía efectiva de un futuro económicamente independiente.